Domain biegelinie.de kaufen?
Wir ziehen mit dem Projekt
biegelinie.de um.
Sind Sie am Kauf der Domain
biegelinie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biegelinie.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
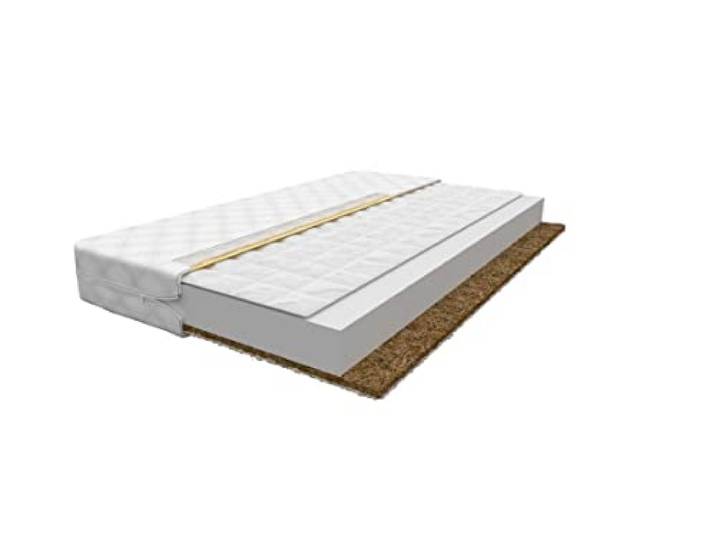
BDW Die GRYKO-KOKOS Matratze zeichnet Sich durch Flexibilität und Elastizität aus, resistent gegen Allergene, Zwei Härtegrade, äußerst komfortabel, passt Sich dem Körper an (200x90)<p>Die <strong>GRYKO-KOKOS Matratze</strong> bietet eine hervorragende Kombination aus <strong>Flexibilität</strong> und <strong>Elastizität</strong>, die für einen erholsamen Schlaf sorgt. Mit den Maßen <strong>200 x 90 cm</strong> passt sie ideal in jedes Schlafzimmer und ist sowohl für Einzelpersonen als auch für Paare geeignet. Diese Matratze ist in zwei <strong>Härtegraden</strong> erhältlich, sodass Du die für Dich passende Unterstützung wählen kannst.</p><p>Ein besonderes Merkmal der <strong>Buchweizen-Kokos-Matratze</strong> ist ihre Fähigkeit, sich perfekt der <strong>Körperform</strong> anzupassen. Der hochwertige <strong>Kern</strong> aus elastischem und langlebigem Komfortschaum sorgt dafür, dass die Matratze auch nach vielen Nächten ihre Form behält und optimalen Komfort bietet. Das integrierte <strong>Kokosvlies</strong> ist nicht nur äußerst strapazierfähig, sondern auch resistent gegen <strong>Allergene</strong>, was sie zu einer idealen Wahl für Allergiker macht.</p><p>Die schlichte <strong>weiße Farbe</strong> der Matratze fügt sich harmonisch in jede Schlafumgebung ein und sorgt für ein frisches Ambiente. Entdecke die Vorteile der <strong>GRYKO-KOKOS Matratze</strong> und genieße einen erholsamen Schlaf, der Deinen Körper optimal unterstützt.</p>102,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stammer, Stefan: Das Pferd in positiver SpannungDas Pferd in positiver Spannung , Biomechanik und Reitlehre in Bewegung , Sonstige > Motorkühlung , Erscheinungsjahr: 201510, Produktform: Leinen, Autoren: Stammer, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: mit vielen Fotos und anschaulichen Grafiken, Keyword: Ausbildung; Freizeitpferd; Springpferd; Körperspannung; Körperbau; Dressurpferd; Muskulatur; Erkrankungen, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Hippologie~Pferd~Sportpferd~Physikalische Therapie~Physiotherapie~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie~Reiten, Springreiten, Thema: Orientieren, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag, Länge: 256, Breite: 200, Höhe: 21, Gewicht: 810, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
BDW Die GRYKO-KOKOS Matratze zeichnet Sich durch Flexibilität und Elastizität aus, resistent gegen Allergene, Zwei Härtegrade, äußerst komfortabel, passt Sich dem Körper an (200x90)<p>Die <strong>GRYKO-KOKOS Matratze</strong> bietet eine hervorragende Kombination aus <strong>Flexibilität</strong> und <strong>Elastizität</strong>, die für einen erholsamen Schlaf sorgt. Mit den Maßen <strong>200 x 90 cm</strong> passt sie ideal in jedes Schlafzimmer und ist sowohl für Einzelpersonen als auch für Paare geeignet. Diese Matratze ist in zwei <strong>Härtegraden</strong> erhältlich, sodass Du die für Dich passende Unterstützung wählen kannst.</p><p>Ein besonderes Merkmal der <strong>Buchweizen-Kokos-Matratze</strong> ist ihre Fähigkeit, sich perfekt der <strong>Körperform</strong> anzupassen. Der hochwertige <strong>Kern</strong> aus elastischem und langlebigem Komfortschaum sorgt dafür, dass die Matratze auch nach vielen Nächten ihre Form behält und optimalen Komfort bietet. Das integrierte <strong>Kokosvlies</strong> ist nicht nur äußerst strapazierfähig, sondern auch resistent gegen <strong>Allergene</strong>, was sie zu einer idealen Wahl für Allergiker macht.</p><p>Die schlichte <strong>weiße Farbe</strong> der Matratze fügt sich harmonisch in jede Schlafumgebung ein und sorgt für ein frisches Ambiente. Entdecke die Vorteile der <strong>GRYKO-KOKOS Matratze</strong> und genieße einen erholsamen Schlaf, der Deinen Körper optimal unterstützt.</p>102,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stammer, Stefan: Das Pferd in positiver SpannungDas Pferd in positiver Spannung , Biomechanik und Reitlehre in Bewegung , Sonstige > Motorkühlung , Erscheinungsjahr: 201510, Produktform: Leinen, Autoren: Stammer, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: mit vielen Fotos und anschaulichen Grafiken, Keyword: Ausbildung; Freizeitpferd; Springpferd; Körperspannung; Körperbau; Dressurpferd; Muskulatur; Erkrankungen, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Hippologie~Pferd~Sportpferd~Physikalische Therapie~Physiotherapie~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie~Reiten, Springreiten, Thema: Orientieren, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag, Länge: 256, Breite: 200, Höhe: 21, Gewicht: 810, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seifert, Johannes: Depressionen überwinden: 100 Tools und 6-Minuten Übungen für mehr Resilienz - Einfache und effektive Strategien für Selbstwirksamkeit, Flexibilität und sozialen Halt - 30-Tage Challenge und TagebuchDepressionen überwinden: 100 Tools und 6-Minuten Übungen für mehr Resilienz - Einfache und effektive Strategien für Selbstwirksamkeit, Flexibilität und sozialen Halt - 30-Tage Challenge und Tagebuch , Depressionen überwinden: Mit 100 Tools und 6-Minuten-Übungen Schritt für Schritt zu mehr Resilienz und einem stabilen Alltagsleben Sie kämpfen immer wieder mit diagnostizierten depressiven Episoden? Oder bemerken, dass sich depressive Züge immer mehr in Ihr Leben einschleichen? Und nun wollen Sie selbst aktiv werden und etwas für Ihr psychisches Wohlbefinden tun? Dann haben Sie mit diesem Ratgeber die perfekte Unterstützung gefunden! Depressionen sind längst zur Volkskrankheit geworden und wenn bei Ihnen dauerhafte Traurigkeit, Niedergeschlagenheit, Hoffnungs- und Antriebslosigkeit den Alltag bestimmen, gibt es eine gute Nachricht: Depressionen können sehr gut bekämpft werden und dieses Buch ist Ihre einfühlsame und kompetente Anleitung. Erfahren Sie zunächst kompakt und verständlich alles, was Sie über die Erkrankung wissen müssen, und machen Sie sich im Handumdrehen zum Experten für Ihr Problem. Anschließend kümmern Sie sich mit hochwirksamen und sofort einsetzbaren Tools um wichtige Themen wie Stressbewältigung, Selbstwirksamkeit und Anpassungsfähigkeit und sorgen Schritt für Schritt für ein Mindset, mit dem Sie den Herausforderungen des Lebens gelassen begegnen. Die 6-Minuten-Blitzübungen lassen sich mühelos in den Alltag integrieren und bieten Ihnen eine kinderleichte Möglichkeit, effektiv und langfristig etwas für Ihre Stabilität zu tun. Ohne Therapeut? Keine Sorge! Dieses Buch ersetzt keine professionelle Behandlung, sondern ist so konzipiert, dass Sie ohne Vorwissen ergänzend oder vorbeugend ganz einfach selbst für Ihre psychische Gesundheit aktiv werden können. Hoffnung gegen Depression: Machen Sie sich in kürzester Zeit mit den wichtigsten Fakten rund um Depression vertraut und erfahren Sie, wie Neuroplastizität ein echter Gamechanger für Sie werden kann. Blick nach innen: Mit einfachen Reflexionsanleitungen und Praxismaßnahmen bearbeiten Sie wichtige Punkte rund um emotionale Intelligenz, Selbstwahrnehmung, Selbstfürsorge & Co. und stabilisieren Schritt für Schritt Ihre Innenwelt. Aktiv werden: Entdecken Sie zahlreiche Übungen, Tipps & Tricks, um Selbstwirksamkeit, soziale Unterstützung, Optimismus, Sinnfindung und vieles mehr aktiv zu fördern und Ihr Gefühlsleben selbst in die Hand zu nehmen. Neuronale Fluidität: Finden Sie heraus, wie Sie die faszinierenden Fähigkeiten Ihres Gehirns zur Neustrukturierung nutzen, um zu optimalen Ergebnissen für Ihr psychisches Wohlbefinden zu gelangen. Mit diesem Buch tun Sie den ersten Schritt hinaus aus dem Sog der Depression und zurück in ein Leben voller Kraft, Freude und Ausgeglichenheit. Mit der 30-Tage-Challenge im Bonusteil können Sie zudem sofort richtig loslegen und schon bald die ersten Erfolge eines völlig neuen Mindsets erleben. , Nierengurte > Schutzausrüstung , Erscheinungsjahr: 20250216, Autoren: Seifert, Johannes, Seitenzahl/Blattzahl: 180, Themenüberschrift: SELF-HELP / General, Keyword: buch depression; buch über depression; depression ratgeber; depression tools; depressionen überwinden; ratgeber depression; therapie tools depression; tools depression, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Lebenshilfe, Persönlichkeitsentwicklung und praktische Tipps, Warengruppe: TB/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 15, Gewicht: 350, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.